“二重カーボンプライシング”とは何か ― GX-ETSとCBAMの時代、排出量データが経営資産になる


二重カーボンプライシングとは何か。国内GX-ETS(9月30日届出期限)と輸出先CBAM(証書義務化)という2つの炭素コストの構造を解説。GX-ETSの支払いがCBAM証書を削減しうる相殺の仕組みと、排出量データを経営資産に変える3ステップを提示します。
【この記事の要点】
- 二重カーボンプライシングとは、国内のGX-ETS(排出枠)と輸出先のCBAM(証書)という2つの炭素コストを同時に負う状態
- GX-ETS対象事業者(3カ年平均10万t以上)は、9月30日までに届出と移行計画の提出が必要 ― 目前の実務
- GX-ETSの支払いが「原産国の炭素価格」と認定されればCBAM証書を削減できる ― 二重払いはデータで避けられる
- CBAMは実測値が基本。データ未整備なら割高な既定値 ― 排出量データの整備は、コストでなく経営資産への投資
「炭素のコストを、国内と輸出先で二重に払うことになるのか」 ― 2026年、製造業・エネルギー業の経営会議で現実になった問いです。
国内では今年度からGX-ETS(排出量取引制度)が本格稼働し、対象事業者には9月30日までの届出・移行計画提出という目前の期限が来ています。一方EUでは、CBAM(炭素国境調整メカニズム)が2026年1月から本格適用され、対象品目の輸出には証書のコストが乗るようになりました。国内で排出枠、輸出でCBAM証書 ― 2つのカーボンプライシングが同時に効き始めた今、鍵を握るのは意外なものです。それは、自社の排出量データ。本記事では、二重カーボンプライシングとは何か、なぜ排出量データが経営資産になるのか、そしてエネルギーDXとして何をすべきかを解説します。
二重カーボンプライシングとは何か ― 国内と輸出、2つの炭素コスト
【二重カーボンプライシングとは、国内の排出量取引制度(GX-ETS)による炭素コストと、輸出先の炭素国境調整(EUのCBAM等)による炭素コストを、同じ企業が同時に負う状態を指す。2026年、日本の輸出製造業にとって現実のコスト構造になった。】
2つの制度の現在地を、事実で押さえましょう。
- GX-ETS(国内): 2026年度から本格稼働(第2フェーズ)。CO2直接排出量が3カ年平均10万トン以上の事業者は参加が義務。対象は電力・鉄鋼・化学・セメント・石油・紙パルプ・自動車など
- GX-ETSの直近実務: 2026年9月30日までに、制度対象である旨の届出と移行計画の提出が必要。排出枠の初回割当・償却は2027年度
- CBAM(輸出): 2026年1月から本格適用。鉄鋼・アルミニウム・セメント・肥料・電力・水素の6分野で、EU向け輸出に証書購入のコストが発生
- CBAMの算定は実測値が基本。実測データを示せない場合はEU平均ベースの既定値(通常は実際より高い)が適用され、証書コストが割高になる
観点 | GX-ETS(国内) | CBAM(EU輸出) |
性格 | 排出量取引 ― | 炭素国境調整 ― |
対象 | 3カ年平均10万トン以上の | 鉄鋼・アルミ・セメント・肥料・ |
いまの実務 | 9月30日までに届出+移行計画。 | 2026年1月から |
データ要件 | MRV(測定・報告・検証)が | 実測値が基本。 |
経営への意味 | 排出がコスト、削減が資産 | データで証明できれば |
表1: GX-ETSとCBAM ― 二重カーボンプライシングの構造(2026年9月時点)
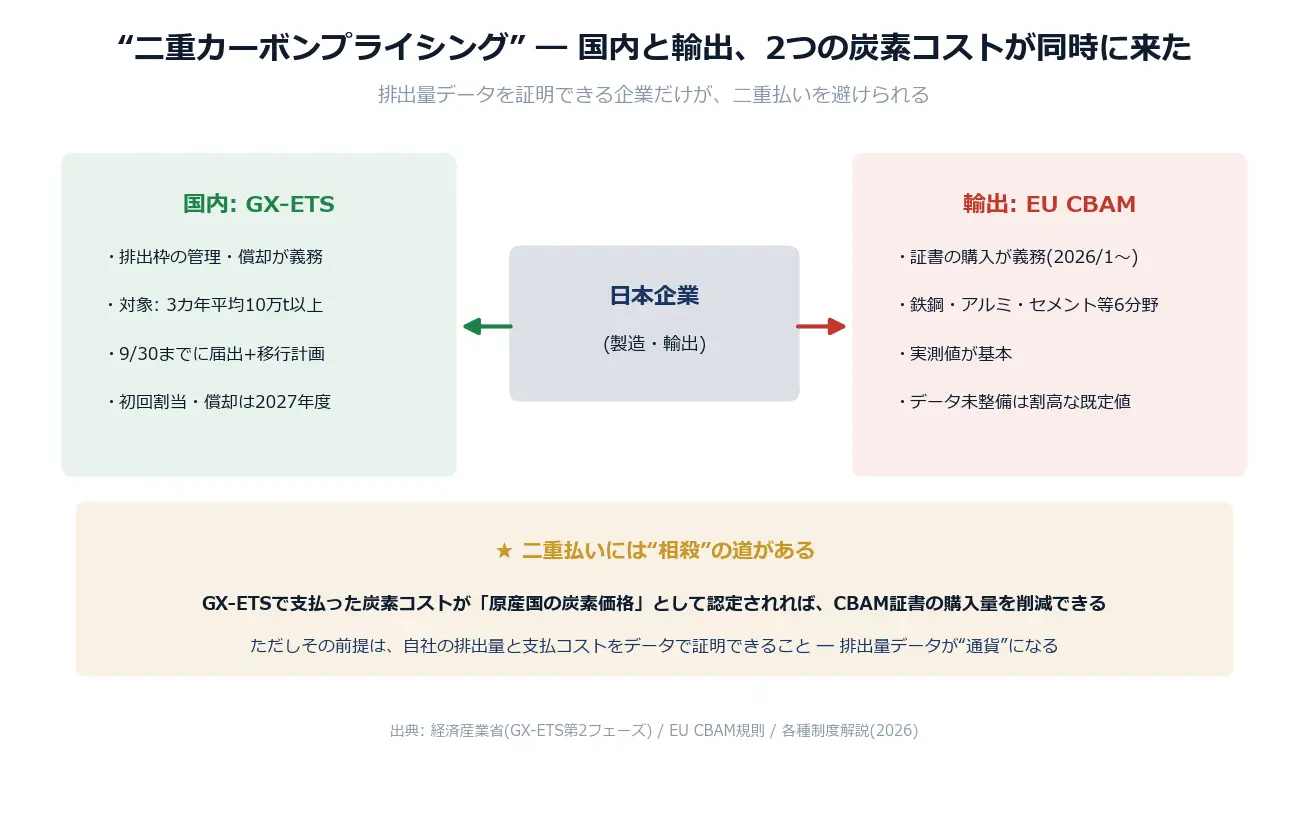 図解1: 二重カーボンプライシングの構造 ― 国内GX-ETS×輸出CBAMと“相殺”の道
(出典: 経済産業省 / EU CBAM規則 / 各種制度解説2026)
なぜ「排出量データが経営資産」なのか ― 3つの理由
二重カーボンプライシングは、単なるコスト増の話ではありません。排出量データの整備水準によって、支払額が変わる構造になっています。
理由1: 二重払いは“相殺”できる ― ただしデータで証明できる企業だけ
CBAMには、原産国で支払った炭素価格を証書購入量から差し引く仕組みがあります。GX-ETSで支払う炭素コストが「原産国の炭素価格」として認定された場合、その分だけCBAM証書の購入量を削減できるのです。つまり国内とEUの二重払いは、制度上、丸ごと重なるとは限りません。ただしその前提は、自社の排出量と支払った炭素コストをデータで証明できること。証明できない企業には、相殺の道が開きません。なお認定の詳細は制度運用によるため、個別判断は専門家の確認を前提としてください。
理由2: 実測値かデフォルト値かで、CBAMコストが変わる
CBAMの排出量算定は実測値が基本です。実測データを示せなければ、EU平均ベースの既定値 ― 通常、実際の排出量より高い ― が適用され、その分証書コストが膨らみます。ここに日本企業の勝ち筋があります。日本の製造業は新興国の競合に比べてエネルギー効率が高く、排出量が少ない傾向にある。つまり実測値で戦えるデータを持つ日本企業ほど、CBAMの土俵では相対的に有利になるのです。データ整備を怠れば、その優位性ごと既定値に塗りつぶされます。
理由3: 削減が“収益”になる ― 余剰枠の売却
GX-ETSでは、排出削減に成功して排出枠が余れば売却できます。排出量データの精度が高いほど、どの設備・どの工程への投資が削減に効くかを特定でき、削減投資の回収シナリオを数字で描けます。「脱炭素はコストセンター」という前提が、相殺・実測優位・余剰枠売却の3つによって崩れ始めた ― これが、排出量データを“経営資産”と呼ぶ理由です。
エネルギーDXとして何をすべきか ― 3つのステップ
排出量データを資産に変える道筋は、3つのステップで整理できます。
ステップ1: 9月30日の対応を完了する ― まず対象判定から
GX-ETSの対象事業者に該当するなら、9月30日までの届出と移行計画の提出が目前の実務です。「自社が対象かどうか分からない」場合は、直近3カ年度の平均排出量が10万トン以上かの確認から始めてください。期限対応そのものは事務手続きですが、ここで整理する排出量の全体像が、次のステップの土台になります。
ステップ2: MRV・一次データの基盤を整える ― ここがDXの本丸
GX-ETSのMRV(測定・報告・検証)も、CBAMの実測値対応も、根は同じです ― 拠点・設備・工程ごとの排出量を、一次データで継続的に測れる基盤。手作業のExcel集計では、報告のたびに膨大な工数がかかり、精度も担保できません。IoTセンサーによる計測、エネルギー管理システムとの連携、AIを使ったカーボンアカウンティングツールの活用が現実的な選択肢です。この領域への投資は世界的に加速しており、AIカーボンアナリティクス市場は2026年の34.2億ドルから2030年には91.8億ドルへ拡大するとの予測もあります。排出量の可視化がエネルギーコスト削減(10〜15%の余地)にも直結することは、別記事『エネルギーDXとは何か』で論じた通りです。
ステップ3: 排出量データを経営情報に統合する
最後のステップは、排出量データを環境部門の報告資料から、経営の意思決定情報に格上げすることです。財務数値と同じ粒度・同じ頻度で排出量を月次管理し、CFOと環境部門が「排出枠の過不足」「CBAM相殺の見込み」「削減投資の優先順位」を一つのテーブルで議論できる状態を作る。炭素の価格が国内外で明示された以上、排出量は財務情報の一部です。エネルギー業界のように排出が事業の中核に関わる業界ではもちろん、鉄鋼・化学などEU輸出を持つ製造業では、この統合の巧拙が利益率の差になって表れます。
業界によって効き方は変わる
二重カーボンプライシングの効き方は、業界の立ち位置で変わります。例えば鉄鋼・アルミ・化学などのEU輸出を持つ製造業は、GX-ETSとCBAMの両方が直撃する本丸です。電力・エネルギーはGX-ETS側の主対象であることに加え、2033年度には発電部門の有償オークションが控えます。一方、直接の対象でないその他の業界でも無縁ではありません ― 取引先からサプライチェーン排出量(Scope3)のデータ提出を求められる流れは強まっており、「対象企業に納品する側」として排出量データの整備要求が波及していきます。
まとめ ― 炭素に値札がついた。データを持つ企業が勝つ
二重カーボンプライシングとは、国内GX-ETSと輸出CBAMという2つの炭素コストが同時に効く構造です。しかしその実像は「一律の二重負担」ではありません。相殺の認定、実測値と既定値の差、余剰枠の売却 ― いずれも、排出量データを整備した企業ほど支払いが減り、回収が増える設計になっています。炭素に値札がついた時代、排出量データはコンプライアンスの副産物ではなく、利益率を左右する経営資産です。そしてその基盤づくりは、まぎれもなくDXの仕事です。
「自社はGX-ETSの対象か(3カ年平均10万トン以上か)」「CBAM対象6分野のEU向け輸出(または対象企業への納品)があるか」 ― この2問に答えを出すこと。どちらか一つでも該当するなら、排出量データの整備は来期ではなく今期の経営課題です。それが、二重カーボンプライシング時代の第一歩になります。
よくある質問
GX-ETSとCBAMの両方の対象になったら、炭素コストを二重に払うのですか?
必ずしも丸ごと二重にはなりません。GX-ETSで支払った炭素コストが「原産国の炭素価格」として認定された場合、CBAM証書の購入量を削減できる仕組みがあります。ただし認定には自社の排出量と支払コストの証明が必要で、運用の詳細は制度動向によるため、個別のケースは専門家に確認してください。
2026年9月30日までに、何を提出する必要がありますか?
GX-ETSの対象事業者(CO2直接排出量が直近3カ年度平均で10万トン以上)は、制度対象である旨の届出と、移行計画の提出が必要です。排出枠の初回割当と償却は2027年度に予定されており、今年度は届出とMRV体制づくりが実務の中心になります。
GX-ETSにもCBAMにも該当しない企業には、関係ない話ですか?
無関係ではありません。対象企業は取引先にサプライチェーン排出量(Scope3)のデータを求めるようになり、「対象企業に納品する側」にも排出量データの整備要求が波及します。また制度の対象範囲は段階的に拡大していく方向です。自社が直接の対象になる前にデータ基盤を整えておくことが、将来のコストを下げます。
関連記事・内部リンク
二重カーボンプライシングとエネルギーDXの論点を深めるため、以下の関連記事もご参照ください。
- [エネルギーDXとは何か ― AI電力危機とGX-ETS本格稼働の時代、経営者が押さえる4つの変革レイヤー] ― GX-ETS・MRV・可視化を含むエネルギーDXの全体像。本記事の土台。
- [AIの電力ボトルネックとは何か ― データセンター電力消費の急増と日本の供給制約] ― AI需要側から見たエネルギーの構造変化。
- [2027年度概算要求を経営者はどう読むか ― デジタル庁1兆円・AI半導体1.4兆円と“フィジカルAI”が示す国策の重心] ― GX関連予算を含む政策マネーの先読み。
- [EU AI法の“二段階施行”とは何か ― API利用企業も負う開示義務と、日本の“罰則なし”をどう捌くか] ― EU規制と国内制度の“二層対応”という共通の構図。
- [DX投資対効果とは何か ― 経営者が押さえるROI設計] ― MRV基盤投資の回収シナリオを組み立てる物差し。
出典・参考
- 経済産業省: GX-ETS第2フェーズ(2026年度本格稼働、対象=直近3カ年平均10万トン以上、2026年9月30日までに届出・移行計画提出、初回割当・償却は2027年度)
- EU CBAM規則: 2026年1月から本格適用(鉄鋼・アルミニウム・セメント・肥料・電力・水素の6分野、証書購入義務、実測値ベースの算定が基本)
- CBAMにおける原産国炭素価格の控除の仕組み(GX-ETS炭素コストの認定によるCBAM証書削減の可能性)に関する各種制度解説(2026)
- カーボンアナリティクスAI市場調査: 2026年34.2億ドル→2030年91.8億ドル予測(2026)
- 排出係数ライブラリ・カーボンインテリジェンスソフトウェア市場調査: 2026年21.9億ドル、CAGR17.6%(2026-2031)
- デジタルMRV(測定・報告・検証)市場レポート(2026-2036)
著者: Sam(柴山 治)
株式会社YOHACK 代表 | 経営コンサルタント | 著者・監修者
SIer → コンサルティングファーム → 事業会社 → ファーム執行役員 → 創業。
DXの「依頼する側」と「実行する側」の両方を経験した立場から、
経営者に伴走するコンサルティングを行っています。
ファンド投資先企業でCIO/CDOを歴任。
経営者向け月刊誌にてDX連載を監修。
母校の大学院で客員講師。
日米双方でMBA取得。
著書『日本型デジタル戦略』(クロスメディア・パブリッシング)等。
▼ YOHACK公式サイト
https://www.yohack.io
▼AX/DX推進でお悩みの方はお気軽にご相談ください
https://www.yohack.io/contact