Anthropic IPOを経営者はどう読むか ― 売上14倍・営業黒字化の“ANT”が変えるAI調達の判断軸


Anthropic IPOを経営者はどう読むか。2026年10月26日にS-1を公開しNASDAQ“ANT”での上場を目指す、フロンティアAI企業初の株式公開の意味を解説。売上14倍・営業黒字化・“赤字807億ドル”の正体を整理し、AIベンダーの財務が開示される時代のAI調達の判断軸を提示します。
【この記事の要点】
- Anthropicが2026年10月26日にSECへS-1を公開提出。NASDAQにティッカー“ANT”で上場を目指す、フロンティアAI企業初のIPO
- AnthropicのS-1は上半期売上高163億ドル(前年同期比約14倍)・第2四半期の営業黒字化を開示。“純損失807億ドル”の約9割は転換社債等の非現金評価損
- 経営者にとっての本質は、AIベンダーの収益構造が初めて開示され、「開示情報で比較できる時代」が始まったこと
- 実務への翻訳は3つ ― ベンダー財務をデューデリ項目に加える・マルチモデル原則を再確認する・決算を年次ゲートのインプットにする
「取引先の決算書も読まずに、年間数億円の契約を結びますか」 ― 普通の調達なら、あり得ない話です。しかしAI調達では、それが当たり前でした。主要なAIベンダーはすべて非公開企業で、財務を確認する手段がなかったからです。
その前提が変わります。2026年10月26日、Claudeを開発するAnthropicが米SEC(証券取引委員会)に上場申請書類(S-1)を公開提出しました。上場先はNASDAQ、ティッカーは“ANT”。フロンティアAI企業として初めてのIPOであり、報道では評価額1.5〜2兆ドル・調達1,000億ドル規模、上場は11月16日の週が目標とされています。本記事は株式投資の話ではありません。Anthropic IPOのS-1が開示した数字を経営の言葉で読み解き、AIベンダーの財務が“見える”ようになる時代に、AI調達の判断軸をどう変えるべきかを解説します。※本記事は特定の株式の売買を推奨するものではありません。
Anthropic IPOとは何か ― S-1が初めて開示した“AIの損益計算書”
【Anthropic IPOとは、Claudeを開発する米Anthropicが2026年10月26日にSECへ上場申請書類(Form S-1)を公開提出し、NASDAQにティッカー“ANT”で株式公開を目指す動きを指す。フロンティアAI企業として初のIPOであり、これまで非公開だったAI開発の収益構造・コスト構造・リスク要因が、初めて資本市場に開示された。】
まず、Anthropic IPOについて、S-1と報道から確認できる事実を押さえます。
- 提出の経緯: 2026年6月1日に機密ドラフトを提出し、10月26日にS-1を公開提出してIPO手続きを本格化。対象はClass A普通株
- 成長: Anthropicの2026年上半期売上高は163億ドル。前年同期の11.6億ドルから約14倍に拡大
- 収益性: 2026年第2四半期に営業黒字化(営業利益9.74億ドル)を開示
- 規模感(報道): 評価額1.5〜2兆ドル・調達額1,000億ドル規模と報じられる。引受は22行、計算資源への支出コミットは5,420億ドル規模とする報道も
- 日程(報道): IPOによる上場は2026年11月16日の週が目標とされる(変更の可能性あり)
一方で、Anthropic IPOの報道で見出しを賑わせたのは「上半期純損失807億ドル」という数字です。ここで決算の読み方が問われます。この807億ドルのうち約724億ドル ― 実に9割 ― は、転換社債などの評価が上昇したことに伴う“非現金”の会計上の費用とされています。会社の価値が上がったことの裏返しとして計上される損失であり、現金が流出したわけではない。四半期ベースでは営業黒字に転じており、「巨額赤字のAI企業」という見出しと、S-1が示す事業の実力は、分けて読む必要があります。
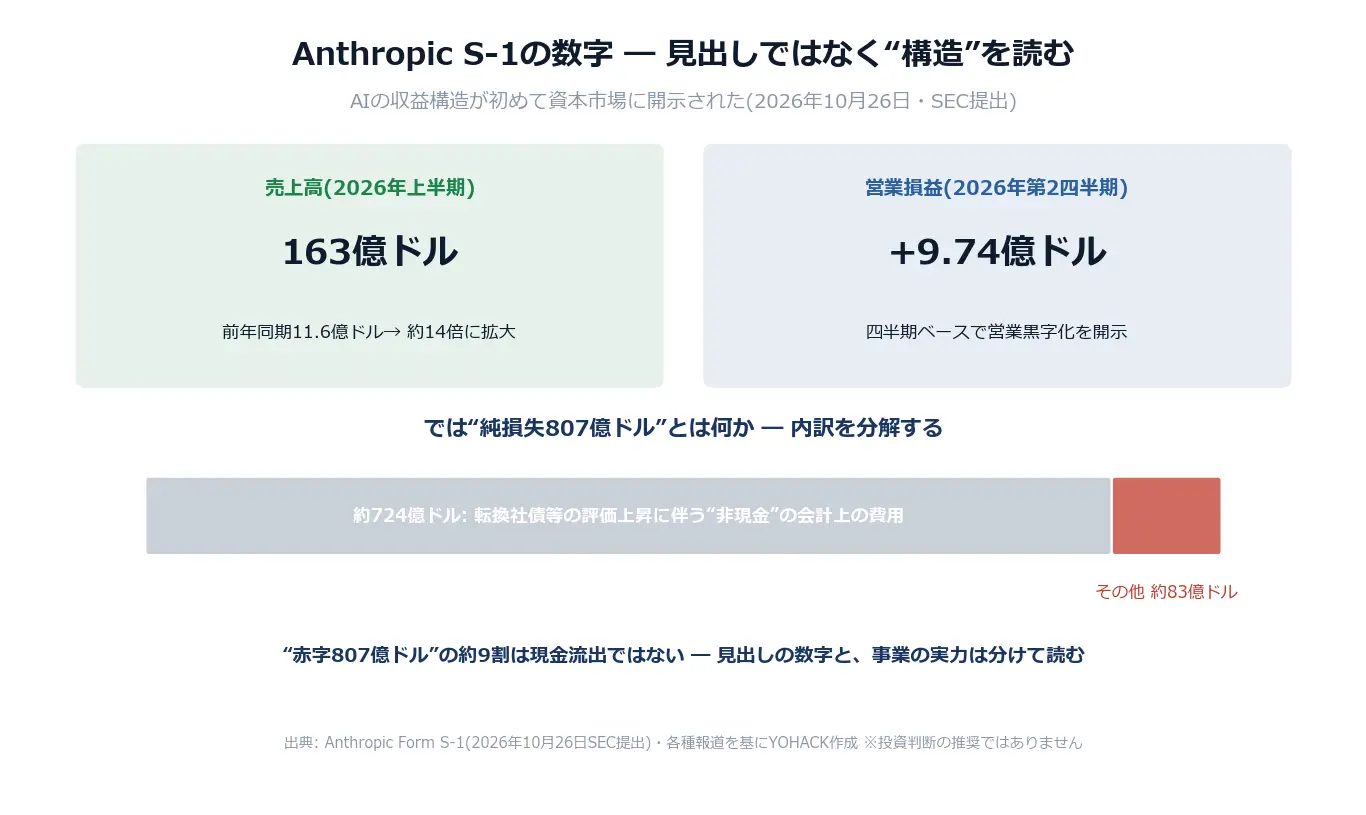 図解1: Anthropic S-1の数字の読み方 ― 売上14倍・Q2営業黒字・“赤字807億ドル”の分解(出典: Anthropic Form S-1・各種報道を基にYOHACK作成)
なぜ経営者に関係するのか ― AIベンダーが“公開企業”になる意味
Anthropic IPOは米国の資本市場の話に見えますが、日本企業の経営に直結する構造変化が3つあります。
- 調達デューデリが可能になる: これまでAIベンダーの継続性・資金繰り・コスト構造は“信じる”しかなかった。上場すれば四半期ごとの開示で、取引先としての財務健全性をファクトで確認できる
- 資本市場がAIを値付けする: 「AIはバブルか、収益事業か」という論争に、初めて公開市場の審判が下る。IPOの成否と上場後の株価は、自社のAI投資を取締役会に説明する際の参照点になる
- 投資競争がさらに加速する: 調達1,000億ドル規模と報じられる資金は計算資源とモデル開発に向かう。巨額の支出コミットは、AIインフラの寡占構造と価格動向を読む手がかりになる
つまりAnthropic IPOの本質は、1社の上場ではなく「AIベンダーを開示情報で比較できる時代の始まり」です。1社が開示を始めれば、競合にも比較の圧力がかかります。本連載で繰り返してきた「モデルは週単位で世代交代する」「調達は特定モデルに固定しない」という原則に、“財務を見る”という新しい物差しが加わるのです。
非公開ベンダーの時代と、公開企業の時代で、AI調達はこう変わります。
観点 | 非公開ベンダーの時代(従来) | 公開企業の時代(これから) |
財務情報 | 報道・リークのみ。 | S-1・四半期決算で収益と |
調達デューデリ | 機能・価格・セキュリティが中心 | 財務健全性・顧客集中・支出コミットを追加 |
価格の見通し | 突然の改定に受け身で対応 | 決算・開示から価格圧力を先読み |
依存リスク | 「大手だから大丈夫」という推定 | 開示情報を根拠に |
AI投資の社内説明 | ベンダーの宣伝資料に依拠 | 公開市場の評価・開示を参照点にできる |
表1: AIベンダーが公開企業になると、AI調達の判断はこう変わる
AI調達の判断軸をどう変えるか ― 経営がやるべき3つの実務
実務1: ベンダーの財務健全性をデューデリ項目に加える
最初の実務は、AI調達のチェックリストに「財務」の行を足すことです。見るポイントは3つ ― 収益の成長と黒字化の軌道(事業として続くか)、収益源の偏りと大口顧客への依存(自社と同じ側の顧客が支えているか)、計算資源など巨額の支出コミット(コスト構造が価格にどう跳ねるか)。AnthropicのS-1や各社の四半期決算は英文ですが、要点は本記事のような二次情報でも追えます。重要なのは、これまで“信じる”しかなかった項目が“確認できる”項目に変わったということ。
実務2: マルチモデル原則を再確認する ― 上場は依存の理由にならない
AnthropicのIPOが成立すれば、ベンダーとしての信頼性は一段上がります。しかしそれは「1社に寄せてよい」という意味ではありません。モデルの性能序列は週単位で入れ替わり、価格も世代交代のたびに動く ― この構造は上場後も変わらないからです。むしろ開示が始まることで、複数ベンダーを同じ物差しで比較できるようになる。標準対応を調達条件にし、特定モデルに固定しないという本連載の原則は、開示情報という根拠を得て、より実行しやすくなります。
実務3: 決算を“年次ゲート”のインプットにする
AX前提の中期経営計画で提示した“年次ゲート” ― モデルの世代交代・政策シグナル・自社ROIを毎年反映して計画を組み替える仕組み ― に、4つ目のインプットが加わります。AIベンダーの決算です。値上げの予兆、投資の重点領域、インフラの供給制約は、四半期開示に先に現れます。年に一度、主要ベンダーの開示をまとめて読み、自社のAI調達の配分と価格前提を見直す。それだけで、「気づいたら値上げされていた」「依存先の方針転換に慌てた」という事態の多くは防げます。
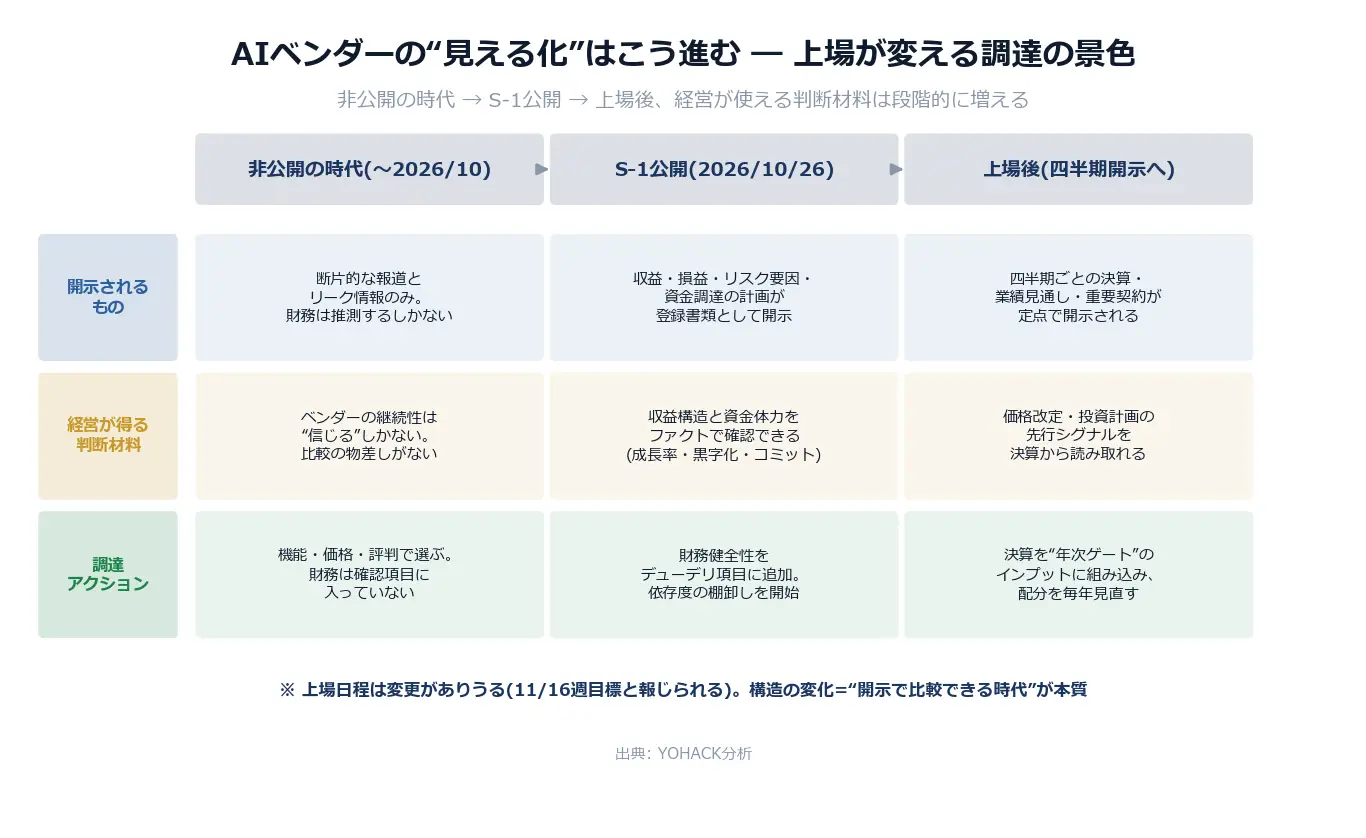 図解2: AIベンダーの“見える化”はこう進む ― 開示×判断材料×調達アクションの3レーン(出典: YOHACK分析)
業界によって“読む場所”は変わる
IPO後に始まる開示情報のどこを重く見るかは業界で変わります。例えば金融機関は、監督対応の観点から委託先管理の枠組みにAIベンダーの財務評価を組み込みやすく、開示の開始は統制面の追い風になります。製造業は、計算資源やデータセンターへの支出コミットが半導体・電力の需給に跳ねるため、サプライチェーンの先行指標として読む価値があります。小売は、エージェンティックコマースを握るプラットフォームの投資配分が、自社の顧客接点の将来に直結します。自社の関心がどのレーンにあるかを決めてから読むと、効率が上がります。
まとめ ― “開示で比較できる時代”の始まり
Anthropic IPOは、AI業界にとって資本市場の審判が始まる節目であり、経営者にとっては「AIベンダーを開示情報で比較できる時代」の始まりです。売上14倍・営業黒字化という成長の実像も、“赤字807億ドル”の正体も、S-1が公開されたからこそ検証できるようになりました。財務をデューデリ項目に加え、マルチモデル原則を根拠付きで運用し、決算を年次ゲートに織り込む ― IPOの成否にかかわらず、この3つの実務は今から始められます。
最初の一歩としては、自社が契約しているAIサービスの提供元を一覧にし、「どのベンダーの財務が、これから“見える”ようになるのか」を整理しておくことをおすすめします。その一覧が、次の契約更新での交渉材料と、AI調達の依存度マップの土台になります。
よくある質問
Anthropicの株式は買うべきですか?
本記事は特定の株式の売買を推奨するものではなく、投資助言は行いません。本記事の目的は、Anthropic IPOとS-1の開示が経営のAI調達・AI投資の判断にもたらす構造変化を整理することです。株式投資の判断は、ご自身の責任のもと、証券会社や資格を持つ専門家にご相談ください。
“赤字807億ドル”という報道を見ました。取引先として大丈夫なのですか?
純損失807億ドルのうち約724億ドルは、転換社債などの評価上昇に伴う非現金の会計上の費用とされており、現金の流出ではありません。第2四半期は営業黒字化しています。一方で、計算資源への巨額投資は今後も続くため、資金調達の成否とコスト構造は注視が必要です。だからこそ、IPO後の四半期開示を“確認できる”ようになることに意味があります。
他のAI企業も上場するのでしょうか?
各社の具体的な予定は確認されていません。ただし、1社が開示を始めると、顧客・投資家から競合にも同じ水準の透明性を求める圧力がかかるのが資本市場の常です。経営にとって重要なのは個社のIPO日程ではなく、「AIベンダーを開示情報で比較する」という調達の新しい標準が始まったことです。自社のチェックリストを先に整えておけば、どの会社が上場しても対応できます。
関連記事・内部リンク
AIベンダーとの付き合い方・AI投資の判断を深めるため、以下の関連記事もご参照ください。
- [AIプロバイダー垂直統合とは何か ― AnthropicとOpenAIがコンサル業界に踏み込む時代の経営判断3つの論点] ― Anthropicの事業構造を論じた本連載の起点。
- [Kimi K3とは何か ― 中国発2.8兆パラメータのオープンモデルを、経営者は“モデル調達戦略”としてどう捉えるか] ― マルチモデル調達の原則を整理した回。
- [AIモデルの世代交代を経営計画にどう組み込むか ― Opus 5・GPT-5.6・DeepSeek、“クラウド×オンプレ二層”時代の投資判断] ― 世代交代と投資判断の枠組み。
- [アフターDXとは何か ― 巨大AIプレイヤーが“直接実装”に来る時代、経営戦略はどう変わるか] ― 巨大AIプレイヤーの戦略を読む視点。
- [AX前提の中期経営計画をどう組むか ― AIが“使う側”に回る時代の3年設計] ― 本記事の“年次ゲート”が位置づく中計の設計論。
出典・参考
- Anthropic Form S-1(2026年10月26日・SEC EDGAR公開提出)― 上半期売上高163億ドル・第2四半期営業利益9.74億ドル・純損失の内訳等
- 主要報道(2026年10月下旬) ― NASDAQティッカー“ANT”、機密ドラフト提出(6月1日)、評価額1.5〜2兆ドル・調達1,000億ドル規模(関係者談)、上場目標11月16日週
- 報道 ― 引受22行・計算資源への支出コミット5,420億ドル規模とされる
- 本連載の事実関係: AIプロバイダー垂直統合(#53) / モデル調達戦略(#60) / モデル世代交代と投資判断(#62) / AX中計の年次ゲート(#72)
著者: Sam(柴山 治)
株式会社YOHACK 代表 | 経営コンサルタント | 著者・監修者
SIer → コンサルティングファーム → 事業会社 → ファーム執行役員 → 創業。
DXの「依頼する側」と「実行する側」の両方を経験した立場から、
経営者に伴走するコンサルティングを行っています。
ファンド投資先企業でCIO/CDOを歴任。
経営者向け月刊誌にてDX連載を監修。
母校の大学院で客員講師。
日米双方でMBA取得。
著書『日本型デジタル戦略』(クロスメディア・パブリッシング)等。
▼ YOHACK公式サイト
https://www.yohack.io
▼DX推進でお悩みの方はお気軽にご相談ください
https://www.yohack.io/contact